
TDAH e Finanças: Como o Transtorno Afeta o Bolso e o Consumo
Entenda a ligação entre funções executivas, regulação emocional e os desafios na gestão do dinheiro em pessoas com TDAH.
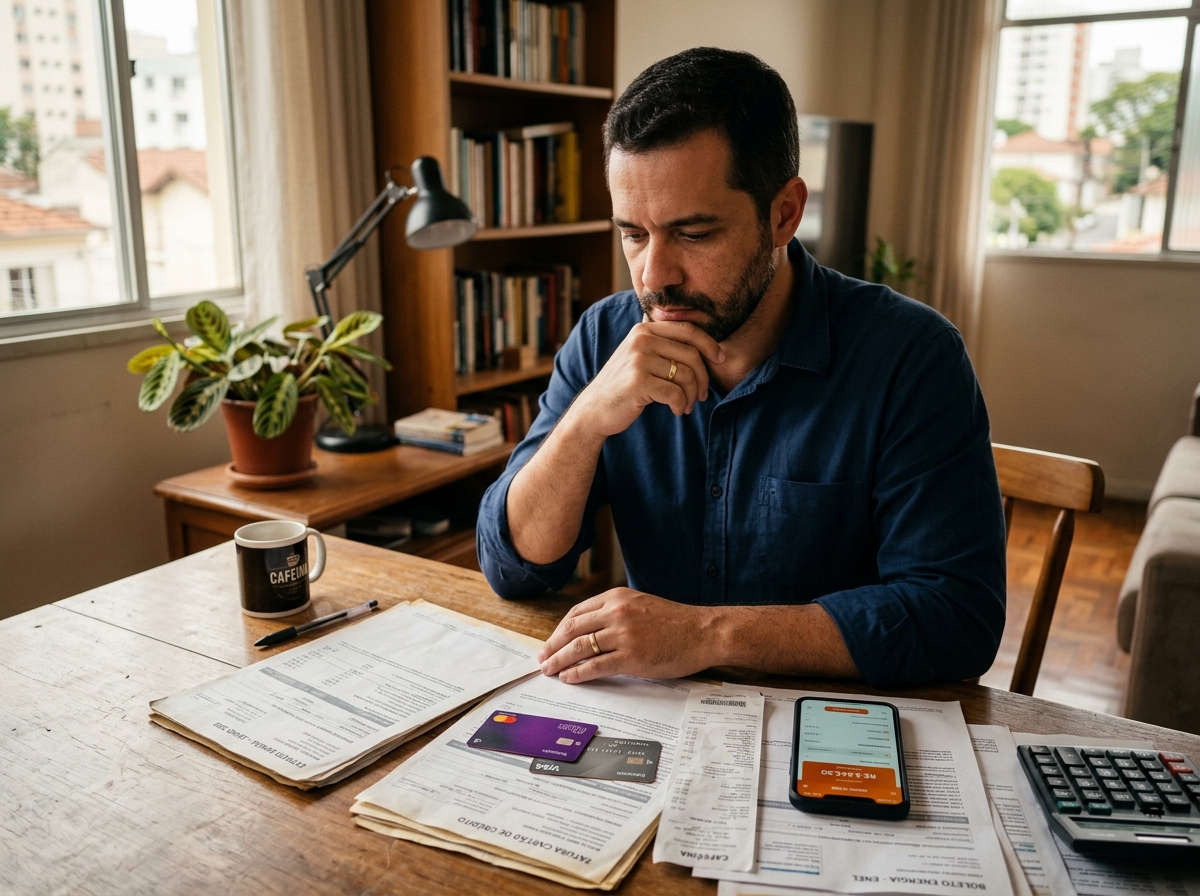
Foto: O Autista / Gerada por IA
Ouvir este artigo
Leitura acessível por voz
Desafios na memória de trabalho, impulsividade e regulação de emoções explicam por que métodos tradicionais de orçamento muitas vezes falham
Esquecer a data de vencimento de um boleto, adiar a conferência do extrato bancário ou realizar compras não planejadas são episódios que podem ocorrer com qualquer indivíduo. No entanto, quando esses comportamentos se tornam um padrão persistente que culmina em endividamento, atritos familiares e sobrecarga emocional, o quadro exige um olhar clínico aprofundado. Para indivíduos que convivem com o Transtorno do Déficit de Atenção e Hiperatividade (TDAH), a gestão financeira costuma ser um dos campos de maior atrito no cotidiano adulto, extrapolando a mera ideia de falta de disciplina ou desorganização.
O que mudou ou o que a pesquisa aponta?
Evidências científicas recentes demonstram que as dificuldades financeiras no TDAH estão intrinsecamente ligadas ao funcionamento neurobiológico. Estudos clínicos indexados na National Library of Medicine e publicados no periódico Clinical Psychology in Europe revelam que adultos com sintomas significativos de TDAH apresentam taxas substancialmente mais elevadas de consumo por impulso e maior tendência a postergar deliberações econômicas cruciais quando comparados à população neurotípica.
A raiz dessa dinâmica reside no comprometimento das funções executivas, responsáveis pelo planejamento de longo prazo, controle inibitório e memória operacional. Além disso, o consumo frequentemente atua como um mecanismo compensatório de regulação afetiva, servindo como uma busca imediata de dopamina para aliviar sensações de estresse, frustração ou ansiedade. Por esse motivo, ferramentas convencionais como planilhas de gastos e aplicativos de controle orçamentário tendem a falhar se utilizadas isoladamente, pois demandam esforço contínuo de iniciação de tarefas e sustentação de rotinas que são justamente os pontos de maior vulnerabilidade no transtorno.
Importante: Estratégias puramente numéricas, como reduzir limites de crédito ou preencher tabelas, não tratam a causa central quando o gasto funciona como uma resposta a gatilhos emocionais ou falhas no controle inibitório.
Impacto para a comunidade autista e neurodivergente
A compreensão desses mecanismos é fundamental para a comunidade neurodivergente, especialmente diante da frequente sobreposição entre TDAH e Transtorno do Espectro Autista (TEA), onde desafios com funções executivas podem se intensificar. Reconhecer a base neuropsicológica por trás do comportamento financeiro permite afastar o sentimento de culpa e substituí-lo por adaptações práticas e personalizadas no ambiente diário:
- Automação de processos: Implementar débito automático e notificações programadas para mitigar o impacto de falhas na memória de trabalho.
- Criação de barreiras físicas e digitais: Desvincular dados de cartões de plataformas de e-commerce e desativar alertas de promoções para desacelerar o impulso de compra.
- Investigação neuropsicológica integrada: Buscar avaliações especializadas que tracem o perfil cognitivo individual, permitindo alinhar o suporte em saúde mental às demandas reais da rotina financeira.
Fonte: Matéria adaptada com base na publicação do veículo O Antagonista.